Laba operasi tumbuh jauh di atas revenue.
Revenue H1 hanya naik 1,0%, tetapi efisiensi mendorong laba operasi dan Q2 tetap kuat tanpa keuntungan aset digital.
Hospitality Research · July 2026
PT Eastparc Hotel Tbk · IDX: EAST
Efisiensi mengangkat margin saat pendapatan nyaris datar. Dividen agresif, pinjaman pihak berelasi, dan kas yang menipis menguji kualitas diskonnya.
Data cut-off 18 Juli 2026 · Harga pasar 17 Juli 2026
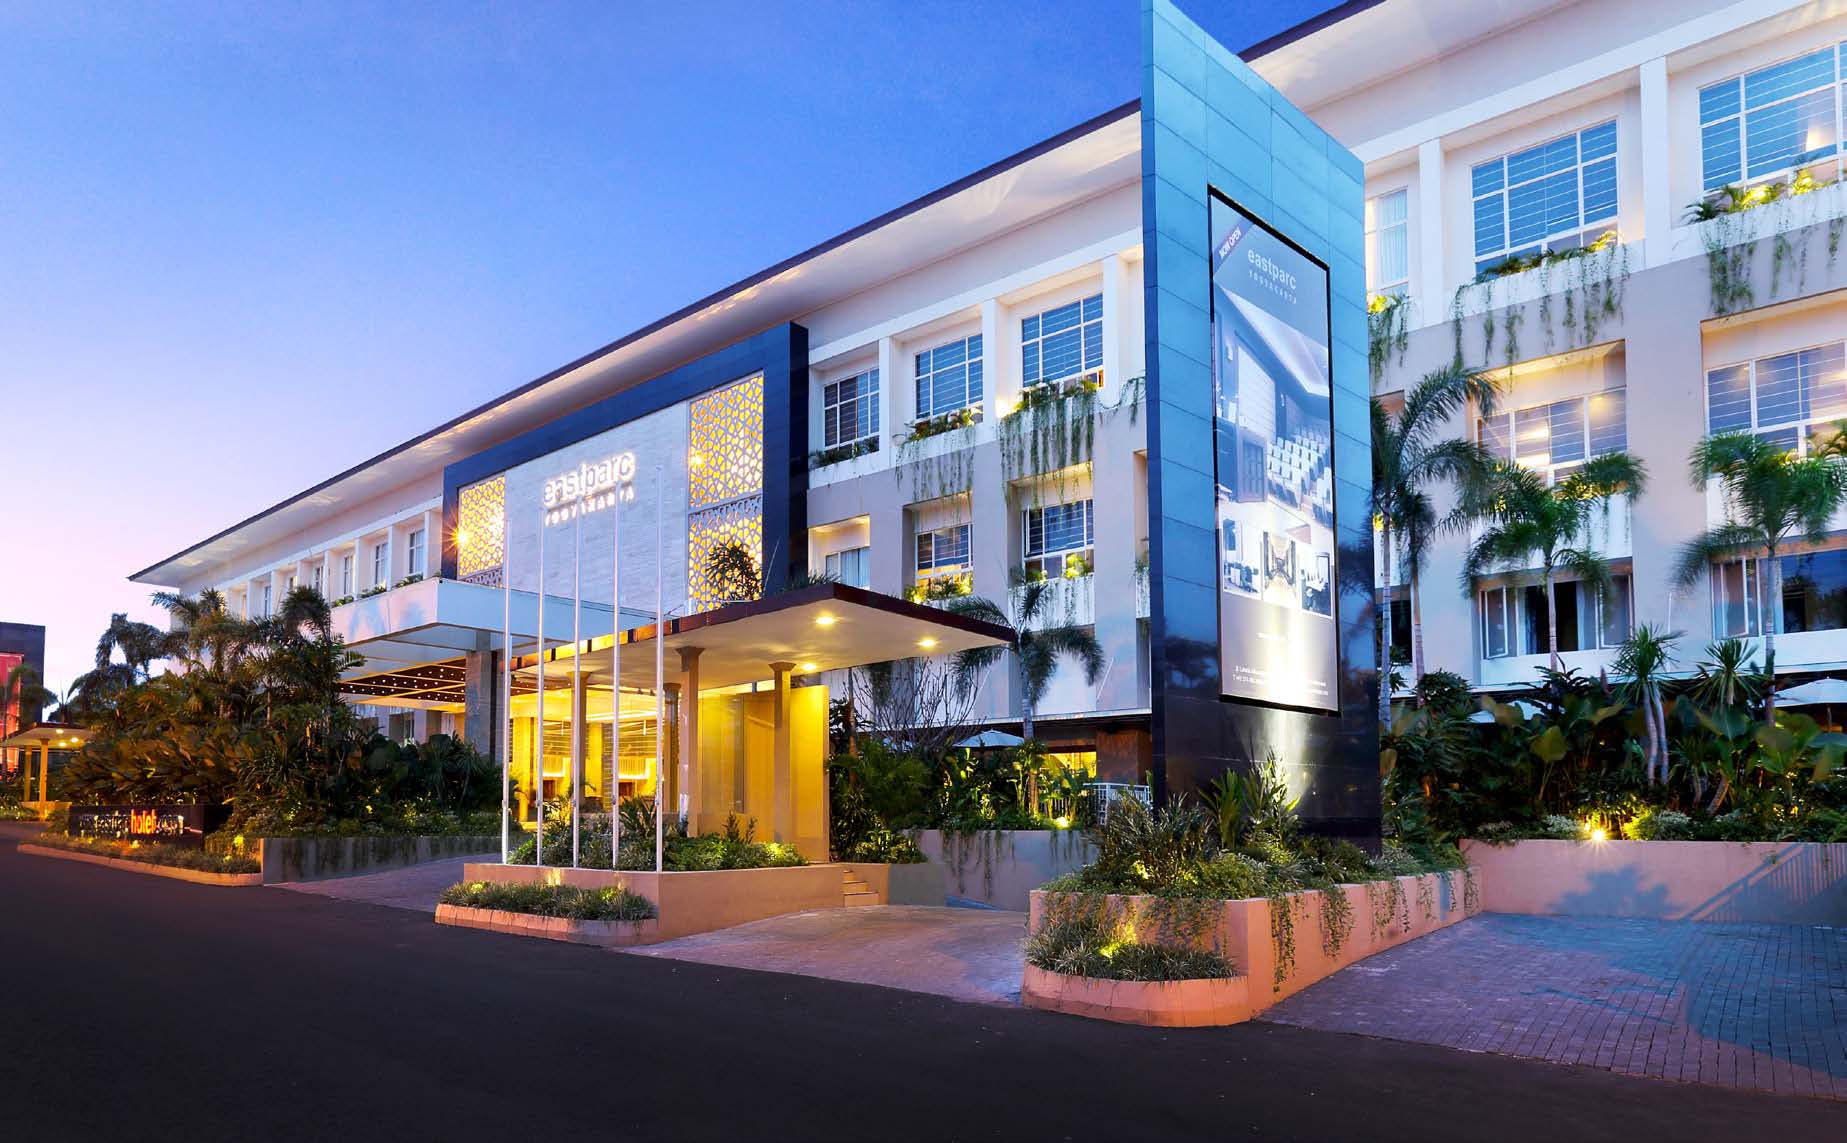
Single asset · 192 rooms · Sleman, Yogyakarta
Investment thesis
Harga Rp90 sudah mencerminkan base case. Potensi bull tetap ada, tetapi belum seimbang dengan risiko tata kelola dan likuiditas.
Revenue H1 hanya naik 1,0%, tetapi efisiensi mendorong laba operasi dan Q2 tetap kuat tanpa keuntungan aset digital.
Kas turun ke Rp9,1 miliar setelah pembayaran dividen Rp38,8 miliar. Net cash tersisa Rp3,6 miliar.
Surplus revaluasi membentuk 45,6% ekuitas, sementara risiko satu aset dan saham illiquid membatasi multiple.
Pantau kas, pinjaman pihak berelasi, dan disiplin dividen—bukan hanya headline laba.
Targetkan diskon 15–20% dari base value atau bukti okupansi, ADR, dan cash rebuild.
Piutang pengendali lunas, proyek on-budget, revenue kembali tumbuh, dan margin bertahan.
Business & asset
Kamar menjadi jangkar. F&B menangkap wallet share, sedangkan atraksi keluarga memperkuat alasan menginap dan direct booking.
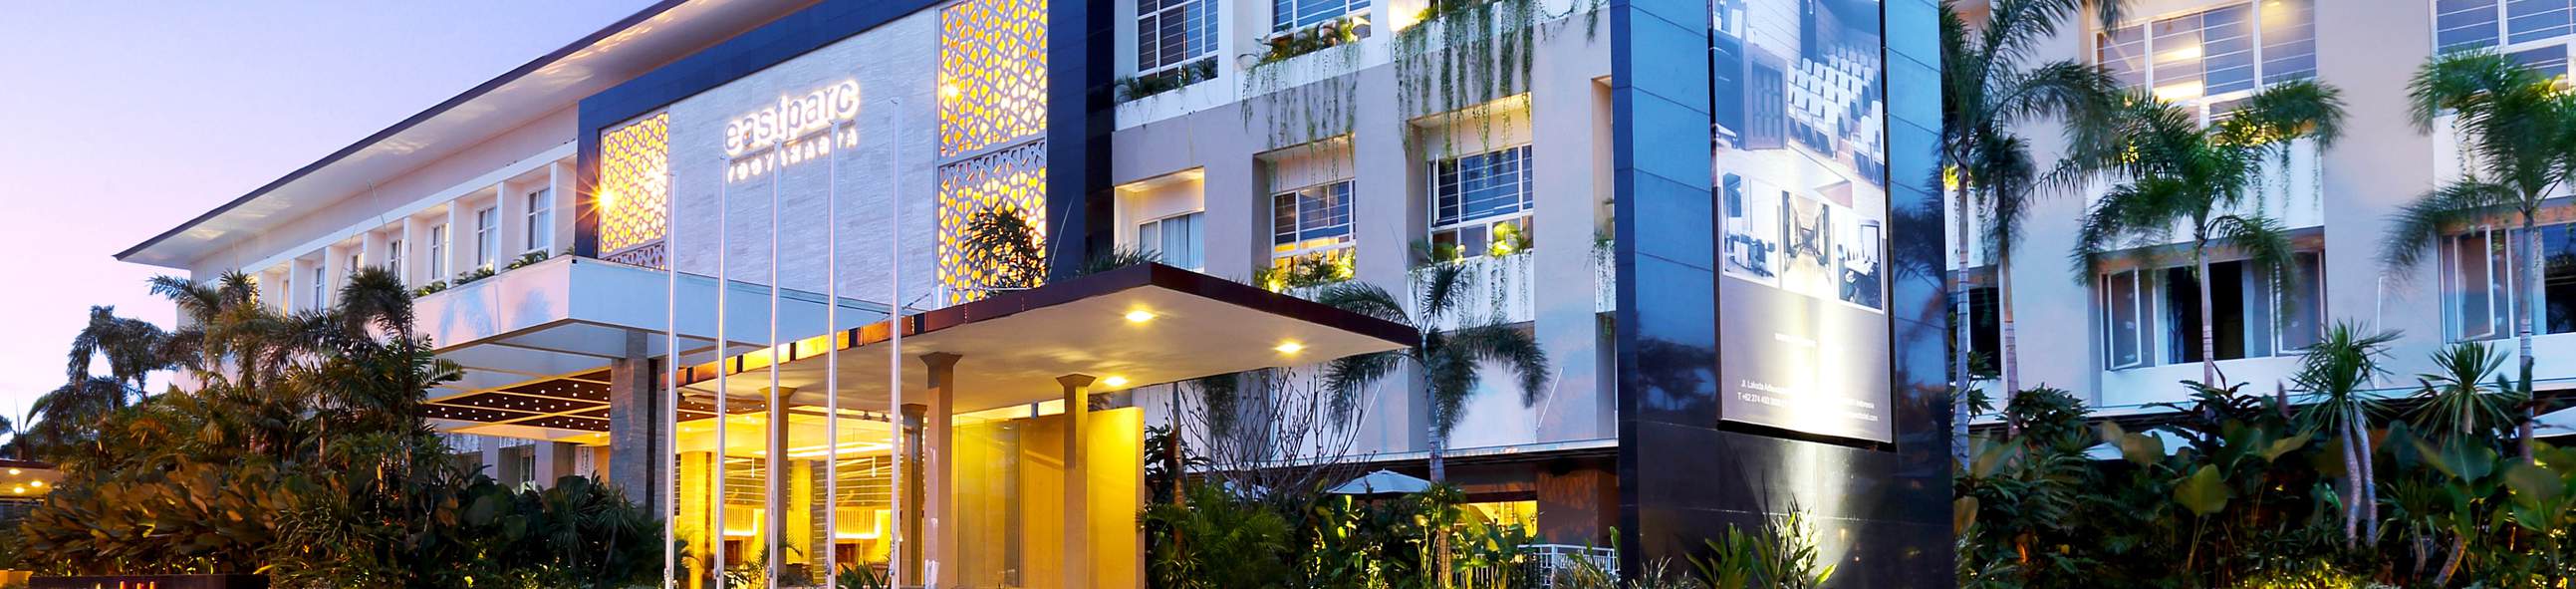
Hotel bintang lima bertema taman di Sleman. Diversifikasi pengalaman memperkuat produk, tetapi bukan diversifikasi aset.
Pricing × occupancy. Room revenue H1 turun 1,9% YoY.
Tumbuh 7,5% H1; menangkap belanja tamu, event, dan MICE.
Atraksi menjadi demand enabler, bukan segmen pelaporan terpisah.
Latest performance
Q2 standalone mengonfirmasi efisiensi operasi. Tantangan H2 adalah membuktikan pertumbuhan revenue tanpa hanya mengandalkan pricing dan biaya.
Cash & capital allocation
Leverage hari ini rendah. Namun dividen di atas FCF dan pinjaman tanpa bunga kepada pengendali memperkecil pilihan saat demand melemah.
Buffer masih positif, tetapi tipis.
Naik dari 0,92× pada Desember 2025.
Bunga mengambang 9,5%, dijamin aset hotel.
Tanpa bunga, tanpa jaminan, di luar kegiatan normal.
Scenario valuation
Gabungan 70% P/E dan 30% P/B memberi rentang lebar. Illiquidity, revaluasi aset, dan governance membatasi multiple.
Margin bertahan, tetapi kas tetap tipis dan harga sudah mencerminkan nilai wajar.
Risk register
Risiko terbesar bukan leverage saat ini, melainkan pola alokasi kas yang dapat mengikis margin of safety sebelum siklus melemah.
Dividen 2,68× FCF dan piutang pihak berelasi mengikis pilihan saat demand melemah.
Seluruh ekonomi bergantung pada satu hotel dan satu lokasi di Sleman.
Target penyelesaian construction-in-progress bergeser dari 2026 ke 2027.
Rata-rata nilai transaksi sekitar Rp74 juta per hari membatasi kecepatan keluar.
Gangguan aset, review, atau biaya perawatan langsung mengenai seluruh ekuitas.
ADR, RevPAR, okupansi 2026, dan biaya proyek per fasilitas belum dibuka lengkap.
Operating margin ≥47%, net cash >Rp10 miliar, piutang pengendali lunas, dan proyek on-budget.
Dividen atau loan baru saat net cash tipis, margin <37%, room revenue tetap turun, atau proyek kembali tertunda.
Document library
Mulai dari tesis analis, verifikasi angka pada laporan keuangan, lalu baca rencana dan narasi manajemen dalam Public Expose.
Tesis, kualitas laba, neraca, valuasi skenario, risiko, katalis, dan action framework EAST.
Laporan posisi keuangan, laba rugi, perubahan ekuitas, arus kas, serta catatan untuk periode enam bulan.
Profil perseroan, kinerja keuangan dan operasi, serta analisis manajemen yang dipaparkan kepada publik.
Decision framework
EAST mampu mengubah pertumbuhan revenue 1,0% menjadi pertumbuhan laba operasi 19,5%. Namun kas turun tajam setelah dividen, sementara satu hotel, proyek yang bergeser, dan saham illiquid membuat harga Rp90 belum menyediakan ruang salah.
Riset independen berbasis informasi publik dan estimasi analis. Bukan penawaran, ajakan, atau rekomendasi personal. Investor wajib menilai tujuan, horizon, likuiditas, dan toleransi risikonya sendiri.